

1. Introducción
La regularización tributaria constituye una manifestación excepcional de la potestad estatal en materia fiscal, orientada a restablecer el cumplimiento de obligaciones en mora, recuperar ingresos públicos de difícil cobranza y reducir los costos administrativos y judiciales derivados de la litigiosidad tributaria. En Bolivia, la reiteración de programas de condonación y saneamiento durante las últimas dos décadas pone de relieve que la mora tributaria, la acumulación de accesorios y la persistencia de altos niveles de informalidad no obedecen a contingencias aisladas, sino a tensiones estructurales que inciden directamente en la eficiencia, la equidad y la credibilidad del sistema tributario.
En ese contexto, la Ley N° 1733, promulgada el 27 de mayo de 2026, instituye un nuevo régimen extraordinario de regularización de deudas tributarias administradas por el Servicio de Impuestos Nacionales y la Aduana Nacional, mediante mecanismos de pago al contado y en cuotas dirigidos a aliviar la carga financiera de los contribuyentes y a fortalecer la recaudación efectiva en el corto plazo.
Con todo, la relevancia de esta norma no se agota en los incentivos que incorpora, sino que se proyecta sobre las dificultades interpretativas y operativas que pueden surgir de su aplicación, particularmente en lo relativo al alcance temporal de las deudas comprendidas, al tratamiento del IUE conforme a su naturaleza anual y a los distintos cierres de gestión fiscal, así como al procedimiento de acogimiento en etapas de fiscalización, impugnación o ejecución.
Desde esa perspectiva, el presente trabajo examina los alcances del programa, sus modalidades de pago, sus beneficios y las principales controversias técnico-jurídicas que la reglamentación deberá resolver para preservar la seguridad jurídica, la equidad y la coherencia del sistema tributario boliviano.
2. Programa de regularización tributaria
La Ley N° 1733 incorpora, entre otras medidas, un periodo extraordinario de regularización de deudas tributarias a favor del Servicio de Impuestos Nacionales (SIN) y de la Aduana Nacional (AN). Sus principales características y condiciones pueden resumirse en los siguientes aspectos:
a) Alcance
Pueden acogerse a este plan los contribuyentes con deudas tributarias generadas entre el 1 de enero de 2018 y el 31 de diciembre de 2025[1].
También pueden incluirse las deudas tributarias cuyo tributo omitido sea igual o mayor a Bs. 10 millones al 31 de diciembre de 2017[2].
b) Condición y beneficio principal
Como requisito principal, el contribuyente debe pagar el tributo omitido adeudado para beneficiarse de la condonación de intereses, multas y sanciones.
c) Modalidades de pago
El tributo omitido puede pagarse de las siguientes formas:
· Pago al contado con un 50% de mantenimiento de valor.
Esta modalidad permite al contribuyente acceder a la condonación del 50% restante del mantenimiento de valor, así como a la de intereses, multas y sanciones por omisión de pago e incumplimiento de deberes formales derivados del tributo omitido regularizado.
· Pago en cuotas con el 100% del mantenimiento de valor.
Esta modalidad permite al contribuyente pagar el tributo omitido hasta en 36 cuotas mensuales, con acceso a la condonación de intereses, multas y sanciones por omisión de pago e incumplimiento de deberes formales derivados del tributo omitido regularizado.
d) Etapas de aplicación
Los contribuyentes pueden acogerse al beneficio fiscal en cualquiera de las siguientes fases o actos administrativos:
· Procesos de determinación y fiscalización, con importes consignados en Vistas de Cargo, Resoluciones Determinativas o Títulos de Ejecución Tributaria.
· Procesos de fiscalización, verificación o control en curso, previos a la emisión de la Vista de Cargo.
· Declaraciones juradas presentadas y pendientes de pago (pagos en defecto).
· Declaraciones juradas pendientes de presentación y de pago.
· Declaraciones juradas presentadas con montos incorrectos, sujetas a la presentación de una declaración rectificatoria a favor del fisco.
· Facilidades de pago en curso o incumplidas, respecto de los saldos pendientes de pago.
e) Acogimiento en etapas de impugnación y ejecución
Asimismo, este programa puede aplicarse en los siguientes casos:
· Procesos de impugnación judicial o administrativa en curso o concluidos mediante resolución o sentencia, previo desistimiento total o parcial (por impuesto o periodo fiscal) con el fin de regularizar la deuda tributaria.
· Procesos de ejecución tributaria o de cobranza coactiva, previos a la adjudicación de bienes.
· Tributo omitido pagado y multas pendientes de pago, que serán automáticamente condonadas.
· Multas por contrabando contravencional cometidas hasta el 31 de diciembre de 2025, que serán automáticamente condonadas.
f) Periodo de vigencia
Los contribuyentes pueden acogerse a este programa durante 120 días calendario, contados a partir de la entrada en vigor de la Ley N° 1733. No obstante, dicho plazo puede ser ampliado posteriormente por el Órgano Ejecutivo hasta el 31 de diciembre de 2026.
3. Análisis técnico
Desde una perspectiva estrictamente jurídica, la facultad estatal de condonar total o parcialmente tributos, intereses y multas exige una habilitación legal expresa, en observancia del principio de legalidad que rige la creación, modificación y extinción de obligaciones tributarias[3]. En tal sentido, la Ley N° 1733 no solo representa una decisión coyuntural de política recaudatoria, sino también una intervención normativa excepcional que debe interpretarse de manera sistemática, restrictiva y compatible con los principios de seguridad jurídica, igualdad tributaria y razonabilidad administrativa.
Bajo esa premisa, el régimen extraordinario de regularización previsto por la citada ley procura dinamizar la recaudación efectiva mediante el pago voluntario de obligaciones en mora en un escenario de desaceleración económica y de creciente presión sobre la cartera tributaria. Sin embargo, su legitimidad práctica y su eficacia institucional dependerán no solo de los beneficios que ofrece, sino también de la precisión con la que su reglamentación delimite sus alcances, condiciones de acceso y efectos jurídicos.
Desde la óptica de la política fiscal, los programas de regularización impositiva que contemplan la condonación de intereses y multas constituyen instrumentos extraordinarios orientados a maximizar la recaudación a corto plazo. Su principal virtud radica en la posibilidad de convertir deudas tributarias de incierta o costosa recuperación en ingresos líquidos para el Estado, reduciendo simultáneamente los costos administrativos y judiciales asociados a los procedimientos de fiscalización, determinación y cobranza coactiva.
Asimismo, cuando estos mecanismos se articulan con medidas complementarias de control, pueden contribuir al sinceramiento de la información fiscal, a la regularización de contingencias arrastradas y, eventualmente, a la ampliación de la base tributaria mediante una mayor trazabilidad de la actividad económica formal.
No obstante, la utilización reiterada de este tipo de medidas plantea objeciones relevantes en materia de equidad, disciplina fiscal y sostenibilidad institucional. En particular, la sucesiva aprobación de leyes de condonación y regularización puede generar incentivos distorsivos para el cumplimiento, al instalar en ciertos contribuyentes la expectativa de futuros programas extraordinarios como mecanismo alternativo al pago oportuno de sus obligaciones.
Tal circunstancia afecta la disciplina tributaria y proyecta una percepción de inequidad horizontal, en la medida en que concede ventajas económicas a contribuyentes incumplidos frente a quienes observaron oportunamente sus deberes fiscales. Si estas medidas no se justifican como verdaderamente excepcionales, su reiteración puede erosionar la credibilidad de la Administración Tributaria y debilitar, en el mediano plazo, la cultura de cumplimiento voluntario.
Por ello, la evidencia comparada y la teoría fiscal coinciden en que los programas de regularización deben concebirse e implementarse como instrumentos estrictamente excepcionales, temporalmente delimitados y acompañados de un fortalecimiento posterior de las capacidades de control y fiscalización. Solo bajo tales condiciones es posible mitigar sus efectos adversos y aprovechar sus beneficios transitorios, evitando que una respuesta de corto plazo termine comprometiendo la eficiencia, la equidad y la consistencia del sistema tributario boliviano.
a) Impacto tributario
Con la implementación del plan de regularización impositiva, el Estado, en su calidad de sujeto activo de la relación jurídico-tributaria, espera recaudar aproximadamente Bs. 11.661 millones; por otra parte, cerca de 150.000 contribuyentes -de un total de 452.313- podrán regularizar sus obligaciones fiscales a favor del SIN y de la AN.
El plazo para acogerse a este plan es de 120 días a partir de la promulgación de la Ley N° 1733, mediante al contado o en cuotas del tributo omitido, a cambio de la condonación de intereses y multas por contravenciones e incumplimientos de deberes formales.
La diferencia entre ambas modalidades radica en el alcance de los beneficios que el contribuyente puede obtener la forma de pago elegida. En particular, se identifica un incentivo al pago al contado, consistente en la condonación adicional del 50% restante del mantenimiento de valor.
Cabe recordar que el tributo omitido se expresa en Unidades de Fomento a la Vivienda (UFV) al día del vencimiento de pago de la obligación tributaria y que la multa por omisión de pago equivale al 60% del tributo omitido actualizado[4].
Asimismo, las multas por incumplimiento de deberes formales, también sujetas a condonación, son impuestas por la Administración Tributaria y su valor varía entre UFV50 y UFV5.000, de acuerdo con el tipo de conducta contraventora[5].
Desde una perspectiva empresarial, esta medida permitirá regularizar deudas tributarias y, en consecuencia, revertir provisiones por pasivos fiscales determinados y por determinar, incluso en etapas de determinación, impugnación o ejecución, liberando liquidez para fines comerciales o societarios.
b) Posibles controversias en el alcance del programa de regularización
Ahora bien, junto con sus potenciales beneficios recaudatorios y de saneamiento fiscal, la implementación del programa plantea diversas cuestiones casuísticas que ameritan un examen técnico-jurídico, tanto desde la perspectiva de la Administración Tributaria como desde la posición de los contribuyentes en las distintas etapas del procedimiento.
· Superposición y delimitación temporal - gestión 2020.
El artículo 3 de la Ley N° 1733 establece que la regularización abarca las deudas tributarias generadas entre el 1 de enero de 2018 y el 31 de diciembre de 2025. Sin embargo, el artículo 2 de la misma norma dispone también una condonación total de las deudas tributarias -tributo omitido, multas y sanciones- correspondientes a la gestión 2020.
Al respecto, es posible advertir una superposición entre los programas de condonación y regularización para la gestión 2020, lo que confunde inicialmente a los contribuyentes como a la Administración Tributaria al momento de su aplicación.
Este aspecto fue aclarado en la reglamentación emitida por la Administración Tributaria, la cual establece que el beneficio de regularización alcanza a los periodos y gestiones fiscales 2018, 2019, 2021, 2022, 2023, 2024 y 2025; excluyendo a la gestión fiscal 2020[6].
No obstante, ninguna de las normas aclara expresamente el significado de “gestión 2020” con relación al alcance de la condonación de deudas tributarias, aspecto especialmente relevante para la determinación de impuestos anuales como el Impuesto sobre las Utilidades de las Empresas (IUE), con cierres fiscales distintos al 31 de diciembre de 2020; generando posibles controversias en su aplicación en perjuicio de una parte del universo de contribuyentes.
Por su parte, aplicando el método de interpretación literal, puede sostenerse preliminarmente que el programa de regularización sería aplicable: i) del 1 de enero de 2018 al 31 de diciembre de 2019; y ii) del 1 de enero de 2021 al 31 de diciembre de 2025.
De esta forma, surge la interrogante de: i) si corresponde segmentar una misma gestión fiscal entre distintos tratamientos -por ejemplo, parte bajo condonación y parte bajo regularización-; o ii) si por el contrario, debe adoptarse un criterio uniforme que considere la gestión fiscal completa, tomando como referencia el perfeccionamiento del hecho generador y la obligación formal de presentación de formularios ante el fisco.
Con base en lo mencionado, la Administración Tributaria podría adoptar una de las siguientes alternativas de interpretación de la “gestión 2020”: i) el periodo comprendido entre el 1 de enero de 2020 y el 31 de diciembre de 2020 (aplicando un criterio restrictivo y literal); o ii) el periodo comprendido entre el inicio y el cierre de la gestión fiscal del IUE, esto es, 31 de diciembre, 31 de marzo, 30 de junio y 30 de septiembre (en resguardo del principio constitucional de igualdad).
Consecuentemente, se advierte un vacío normativo respecto del alcance y de la delimitación temporal de los programas de condonación y/o regularización tributaria en la gestión 2020, el cual ameritará ser aclarado por la Administración Tributaria para evitar errores de interpretación en perjuicio -o beneficio- de los contribuyentes.
· Gestiones fiscales con riesgo de exclusión del programa.
En línea con el análisis previo y aplicando el silogismo lógico contrario sensu, puede inferirse que las deudas tributarias generadas antes del 1 de enero de 2018 y después del 31 de diciembre de 2025 no podrán ser incluidas en este programa.
Este aspecto cobra relevancia toda vez que el hecho generador y la consiguiente determinación del tributo omitido del IUE se perfeccionan de forma anual, en sujeción a las diferentes fechas de cierre de gestión definidas por la norma reglamentaria, a saber[7]:
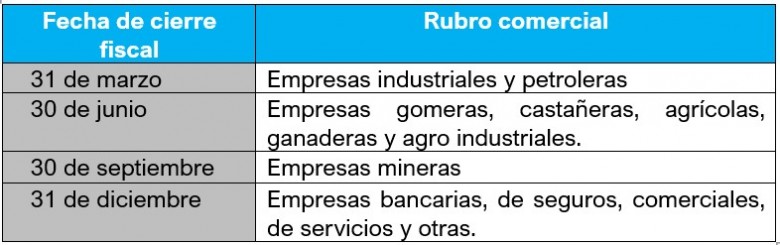
Esto implica que, si se interpreta de forma literal el artículo 3, parágrafo I de la Ley N° 1733, las empresas que mantengan deudas tributarias por concepto del IUE con cierre fiscal distinto al 31 de diciembre de 2018 -por ejemplo, 31 de marzo de 2019, 30 de junio de 2019 y 30 de septiembre de 2019- no podrían acceder al programa de regularización fiscal, toda vez que el hecho generador de este impuesto comprende también periodos fiscales previos al 1 de enero de 2018.
Situación similar podría presentarse respecto de contribuyentes con cierre fiscal al 31 de marzo de 2026, 30 de junio de 2026 y 30 de septiembre de 2026 que no hubieran declarado ni pagado el IUE de la gestión 2025, quienes podrían verse impedidos de acceder a la condonación de multas y sanciones debido a que el hecho generador de este tributo comprende también periodos fiscales posteriores al 31 de diciembre de 2025.
Todo ello se debe a que, al tratarse de un impuesto de carácter anual, el IUE no podría fraccionarse por periodos fiscales para la aplicación del programa de regularización impositiva, lo que generaría un escenario de desigualdad tributaria entre determinados contribuyentes originado en las fechas de cierre fiscal definidas por el Órgano Ejecutivo según su actividad comercial.
Al respecto, la reglamentación emitida por la Administración Tributaria parece aclarar esta controversia, señalando que en el caso del IUE, se considerarán alcanzadas por el programa de regularización, las deudas tributarias resultantes de los Estados Financieros al cierre de las gestiones anuales 2018, 2019, 2021, 2022, 2023, 2024 y 2025[8];
Esta disposición es congruente con el precedente público contenido en la Resolución de Recurso Jerárquico STG/RJ/0039/2005, de 20 de abril, confirma el criterio expuesto al sostener que el IUE es un impuesto anual y no periódico ni mensual, por lo que debe liquidarse en función de la gestión completa, sin admitir una determinación parcial. De este modo, la Autoridad de Impugnación Tributaria (AIT) concluyó que, cuando la determinación no abarca la totalidad de la gestión fiscal, se configura un vicio que afecta su validez al no respetarse la estructura propia del impuesto.
No obstante, recurriendo nuevamente al método de interpretación literal, se advierte que, con relación a la gestión fiscal 2025, la reglamentación contradice en cierta medida lo dispuesto por la Ley N° 1733, toda vez que esta establece expresamente que el alcance del plan de regularización comprende las deudas tributarias generadas “hasta el 31 de diciembre de 2025”[9] , y no así “hasta la gestión 2025”; extendiendo el alcance del programa de regularización para el IUE 2025 con cierres fiscales al 31 de marzo de 2026, 30 de junio de 2026 y 30 de septiembre de 2026, respectivamente. Esta situación podría conllevar a la vulneración del principio de legalidad y de la prelación normativa en materia fiscal[10].
· Acogimiento al programa en los procesos de fiscalización en curso.
El plan de regularización impositiva establece que los sujetos pasivos pueden acogerse a sus beneficios en distintas etapas de fiscalización, impugnación y ejecución; entre ellas, el proceso de determinación, control y fiscalización previo a la emisión de la Vista de Cargo.
Al respecto, la normativa fiscal establece que las deudas tributarias y su ejecución solo pueden originarse en un proceso previo de fiscalización, determinación o verificación que concluya con la emisión de una Vista de Cargo, acto que permite al sujeto pasivo conocer las observaciones fundamentadas de la Administración Tributaria, así como una preliquidación de la deuda tributaria cuyo cobro se pretende.
De esta forma, el contribuyente puede ejercer su derecho al debido proceso y a la defensa mediante la presentación de descargos o, en su defecto, acogerse a uno de los beneficios previstos por el Código Tributario, entre ellos el arrepentimiento eficaz, consistente en la condonación total de la sanción por omisión de pago a cambio del pago del tributo omitido actualizado e intereses hasta el vigésimo día de notificada la Vista de Cargo; así como al régimen de reducción de sanciones en sus diferentes etapas y porcentajes, cuando el pago se efectúe con posterioridad a dicho plazo.
Como puede observarse, la Vista de Cargo constituye un acto administrativo preliminar expresamente previsto por ley, que marca la conclusión del proceso de fiscalización llevado a cabo por la Administración Tributaria y permite al contribuyente conocer, de manera fundada, las observaciones formuladas y la pretensión de cobro del sujeto activo.
Estas características denotan su importancia y la necesidad de que los contribuyentes cuenten con su emisión, toda vez que este acto administrativo brinda seguridad jurídica respecto del trabajo de control y verificación efectuado por la Administración Tributaria, así como del grado de certeza de sus observaciones y de la consecuente pretensión de cobro.
Asimismo, a efectos de la deducibilidad del gasto y de la acreditación de la extinción de la obligación tributaria, la Vista de Cargo —junto con los documentos de pago posteriores— constituye un respaldo suficiente para acreditar el pago efectivo de la deuda tributaria y su consiguiente consideración como gasto deducible del IUE.
Estos criterios de acreditación son también aplicados en diversos procesos de auditoría, por lo que resulta necesario contar con un documento administrativo de similares características cuando los sujetos pasivos decidan acogerse al plan de regularización impositiva durante un proceso de fiscalización.
En virtud del análisis precedente, se advierte que la Administración Tributaria no podría pretender legalmente el cobro de deudas tributarias aún pendientes de determinación en procesos de fiscalización, toda vez que todavía no contaría con un acto administrativo suficiente que la habilite a exigir dicho cobro, como ocurre con la Vista de Cargo.
Por su parte, el contribuyente tampoco contaría con un respaldo legal suficiente que le permita conocer el origen y los fundamentos de la deuda tributaria pretendida por el fisco y, a partir de ello, evaluar si corresponde acogerse a la condonación de multas e intereses, previo pago del tributo omitido, o, en su defecto, ejercer su derecho a la defensa mediante la presentación de descargos e, incluso, la posterior impugnación, en caso de considerar que las pretensiones de la Administración Tributaria carecen de sustento jurídico y técnico suficiente.
Ahora bien, la norma reglamentaria emitida por la Administración Tributaria establece que el pago del tributo omitido, antes de la emisión de la Vista de Cargo, podrá ser realizado mediante la presentación de una declaración jurada rectificatoria a favor del fisco, la cual será considerada como un pago autodeterminado, concluyendo el proceso con la emisión de una Resolución Determinativa que declare la inexistencia de la deuda tributaria[11]. De esta forma, dicha Resolución Determinativa aparentemente se constituiría en un acto administrativo definitivo que acredite el pago del tributo omitido y el acogimiento a la condonación de multas e intereses en beneficio del contribuyente.
No obstante, al contrastar esta disposición con el artículo 27 del Decreto Supremo N° 27310 —norma de aplicación preferente en virtud del artículo 5 de la Ley N° 2492—, observamos que, si bien el sujeto pasivo puede rectificar una declaración jurada a favor del fisco en cualquier momento, esta no produce efectos en procesos de fiscalización o verificación ya iniciados; por lo que dichos pagos son considerados como pagos a cuenta de la deuda que determine la Administración Tributaria.
Este aspecto cobra relevancia, ya que, del análisis previo, se advierte que el contribuyente no cuenta con suficiente respaldo jurídico para considerar que el pago del tributo omitido, efectuado mediante una declaración jurada rectificatoria antes de la emisión de la Vista de Cargo, sea efectivamente tomado en cuenta por la Administración Tributaria para declarar la extinción de la obligación tributaria y conceder los beneficios del programa de regularización.
Ello se debe a que es posible que dicho pago no satisfaga la pretensión total de cobro de la Administración Tributaria —la cual aún no se ha plasmado en un acto administrativo debidamente fundamentado— y, en consecuencia, sea considerado únicamente como un pago a cuenta de la deuda tributaria por determinar. Esto podría ocasionar la pérdida de los beneficios del programa de regularización en perjuicio del contribuyente, especialmente si la Resolución Determinativa refleja un saldo de deuda pendiente de pago y es emitida con posterioridad al período de vigencia de 120 días.
Por lo tanto, resulta indispensable la emisión de un acto administrativo preliminar por parte de la Administración Tributaria que, de manera análoga a la Vista de Cargo, permita al contribuyente conocer, de forma motivada, el alcance, las características y los fundamentos de la deuda tributaria preliquidada, a efectos de adoptar una decisión informada y debidamente respaldada respecto de su eventual acogimiento al programa.
4. Conclusiones y recomendaciones
El régimen de regularización tributaria previsto en la Ley N° 1733 constituye una medida extraordinaria de política fiscal destinada a convertir obligaciones de difícil o incierta recuperación en ingresos efectivos para el Estado y, al mismo tiempo, a ofrecer a los contribuyentes un mecanismo excepcional de saneamiento de pasivos tributarios. Su diseño —basado en modalidades de pago al contado y en cuotas, con condonación de intereses, multas y determinadas sanciones— persigue un objetivo inmediato de eficiencia recaudatoria; sin embargo, su legitimidad práctica y su eficacia institucional dependen de que su aplicación respete estrictamente los principios de legalidad, seguridad jurídica, igualdad tributaria y razonabilidad administrativa.
El examen efectuado permite concluir que los mayores focos de controversia no radican en la existencia del beneficio fiscal en sí mismo, sino en la precisión de sus límites normativos y operativos. En particular, subsisten tensiones interpretativas relevantes en torno a la superposición entre la condonación de la gestión 2020 y el programa de regularización, a la determinación del alcance temporal de las deudas comprendidas, al tratamiento del IUE conforme a su naturaleza anual y a los distintos cierres de gestión fiscal, así como al acogimiento durante procesos de fiscalización en curso antes de la emisión de una Vista de Cargo. Todos estos aspectos demuestran que la reglamentación no solo cumple una función operativa, sino también una función integradora indispensable para dotar de coherencia y previsibilidad al régimen extraordinario.
Desde esa perspectiva, puede sostenerse que la efectividad del programa dependerá, en medida decisiva, de que la Administración Tributaria adopte criterios interpretativos uniformes y compatibles con la jerarquía normativa vigente. Resulta particularmente necesario que se precise, con alcance expreso, si la referencia a la “gestión 2020” responde a un criterio estrictamente calendario o a un criterio vinculado al cierre integral de la gestión fiscal de impuestos de liquidación anual como el IUE, a fin de evitar tratamientos dispares entre contribuyentes según su actividad económica y fecha de cierre. Del mismo modo, debe evitarse que la reglamentación extienda o restrinja el ámbito material fijado por la ley, pues ello podría comprometer el principio de legalidad tributaria y generar escenarios de impugnación futura.
En términos propositivos, la reglamentación y la práctica administrativa deberían: i) delimitar de manera inequívoca el alcance material y temporal de las deudas comprendidas en la condonación y en la regularización, diferenciando con claridad ambos regímenes; ii) establecer reglas específicas para la aplicación del beneficio al IUE, respetando su estructura anual y los distintos cierres de gestión fiscal previstos por el ordenamiento; y, iii) prever un procedimiento formal de acogimiento con plazos ciertos, requisitos verificables y emisión de actos administrativos expresos que acrediten la aceptación, observación o rechazo del beneficio. Solo sobre la base de una reglamentación y aplicación precisa, uniforme y técnicamente consistente será posible que el programa cumpla su finalidad recaudatoria de corto plazo sin erosionar la equidad horizontal, la disciplina fiscal ni la coherencia del sistema tributario boliviano en el mediano plazo.
***
El presente artículo ha sido elaborado únicamente con fines informativos y no constituye asesoramiento legal, tributario ni contable. Si bien se ha procurado asegurar la precisión del contenido, la información aquí incluida no debe ser interpretada como una opinión legal ni utilizada como sustituto del asesoramiento específico prestado por profesionales calificados. Se recomienda a los lectores consultar con asesores jurídicos o tributarios en Bolivia antes de tomar decisiones basadas en el presente contenido.
La lectura o distribución de este artículo, en su totalidad o en parte, no genera ninguna relación abogado-cliente entre los lectores, los autores o la firma PPO Indacochea.
Las opiniones expresadas en este artículo son exclusivas de los autores y no necesariamente reflejan la postura institucional del estudio jurídico. Se publican con fines académicos e ilustrativos, sin intención de constituir una asesoría oficial ni, mucho menos, una posición oficial.
Esta publicación y su contenido son propiedad intelectual del Autor conforme al Art. 2 de la Ley No. 1322 (1992) y se encuentran protegidos por las normas de derechos de autor aplicables en Bolivia. No está permitida su reproducción, distribución o transmisión, total o parcial, por ningún medio sin autorización previa y por escrito del autor, salvo en los casos permitidos por ley para fines no comerciales y siempre que se cite adecuadamente la fuente.
Ver Perfil

Citas
[1] Artículo 3, parágrafo I de la Ley N° 1733.
[2] Artículo 3, parágrafo II, último párrafo de la Ley N° 1733.
[3] Artículo 6 de la Ley N° 2492, Código Tributario Boliviano (CTB).
[4] Artículo 47 de la Ley N° 2492, Código Tributario Boliviano (CTB).
[5] Artículo 162 de la Ley N° 2492, Código Tributario Boliviano (CTB).
[6] Artículo 2, parágrafo II, inciso a) de la RND 102600000019.
[7] Artículo 39 del Decreto Supremo N° 24051.
[8] Artículo 12, parágrafo II de la RND 102600000019.
[9] Artículo 3, parágrafo I de la Ley N° 1733.
[10] Artículos 5 y 6 de la Ley N° 2492, Código Tributario Boliviano (CTB).
[11] Artículo 11, parágrafo V de la RND 102600000019.
Artículos

AAEC | Asociación Argentina de Ética y Compliance
opinión
ver todosPosadas
Nicholson y Cano Abogados
detrás del traje
Nos apoyan